Czy przed zamknięciem roku trzeba policzyć cały majątek firmy, wysłać potwierdzenia do kontrahentów i wyjaśnić każdą różnicę w magazynie? Odpowiedź zależy od rodzaju składników majątku, sposobu prowadzenia ewidencji oraz terminów dopuszczonych przez ustawę o rachunkowości. Prawidłowa inwentaryzacja łączy ustalenie rzeczywistego stanu majątku z wyjaśnieniem i rozliczeniem różnic w księgach – samo wydrukowanie arkuszy nie wystarcza. Poniżej przedstawiono trzy metody inwentaryzacji, zasady wyboru terminów i podział odpowiedzialności w firmie. Wyjaśniono również, jak przygotować spis, udokumentować wyniki i uniknąć błędów przy zamknięciu roku.
Inwentaryzacja – kogo dotyczy obowiązek i kto za nią odpowiada?
Podstawą dla jednostek prowadzących księgi rachunkowe jest ustawa z 29 września 1994 r. o rachunkowości, przede wszystkim art. 26 i 27. To oficjalne źródło określa metody, terminy oraz obowiązek udokumentowania i rozliczenia wyników. Inwentaryzacja obejmuje nie tylko towary, lecz także m.in. środki pieniężne, należności, środki trwałe i zobowiązania.
Za przeprowadzenie inwentaryzacji odpowiada kierownik jednostki. W spółce z o.o. funkcję tę pełni zarząd, a w działalności osoby fizycznej – właściciel. Poszczególne czynności wykonują pracownicy, komisja inwentaryzacyjna, księgowość albo firma zewnętrzna. Zlecenie liczenia innemu podmiotowi nie usuwa jednak odpowiedzialności kierownika; art. 4 ust. 5 ustawy szczególnie traktuje odpowiedzialność za spis z natury.
Trzeba odróżnić te zasady od remanentu w podatkowej księdze przychodów i rozchodów. Firma prowadząca KPiR stosuje właściwe przepisy podatkowe dotyczące spisu z natury, a nie cały mechanizm inwentaryzacyjny przewidziany dla ksiąg rachunkowych. Sam fakt prowadzenia działalności nie oznacza więc identycznego zakresu obowiązków w każdej firmie.
Metody inwentaryzacji: spis, potwierdzenie sald i weryfikacja
Metodę dobiera się do rodzaju składnika, a nie do wygody pracowników. Art. 26 ustawy o rachunkowości przewiduje trzy podstawowe sposoby ustalenia stanu aktywów i pasywów.
| Metoda | Typowe składniki | Sposób ustalenia stanu | Podstawowy dokument |
|---|---|---|---|
| Spis z natury | Towary, materiały, gotówka w kasie, dostępne środki trwałe | Liczenie, ważenie, pomiar lub oględziny połączone z ustaleniem ilości | Arkusz spisowy |
| Potwierdzenie sald | Środki na rachunkach bankowych, należności objęte tą metodą, własne składniki powierzone kontrahentom | Uzyskanie potwierdzenia od banku lub kontrahenta | Potwierdzenie stanu albo salda |
| Weryfikacja dokumentów | Grunty, wartości niematerialne i prawne, zobowiązania, należności sporne i wątpliwe | Porównanie ksiąg z dokumentami i ocena wartości | Protokół lub zestawienie weryfikacyjne |
Kiedy stosuje się spis z natury i potwierdzenie salda?
Spis z natury służy ustaleniu rzeczywistej ilości składników. Karton oznaczony jako 100 sztuk nie powinien automatycznie otrzymać takiej wartości w arkuszu, jeżeli opakowanie jest otwarte albo istnieją przesłanki wskazujące na brak zawartości. Przy materiałach sypkich stosuje się pomiar i obliczenia, których sposób trzeba udokumentować.
Potwierdzenie salda polega na uzyskaniu informacji od drugiej strony, a nie tylko na wysłaniu wiadomości. Dla należności handlowej wynoszącej 12 300 zł trzeba ustalić, czy kontrahent potwierdza tę samą kwotę na wskazany dzień. Rozbieżność wymaga sprawdzenia faktur, korekt i wpłat.
Brak odpowiedzi kontrahenta nie jest potwierdzeniem salda. Nie stosuje się zasady, że milczenie oznacza zgodność z księgami.
Nie wszystkie należności podlegają potwierdzaniu. Art. 26 przewiduje weryfikację m.in. należności spornych i wątpliwych, rozrachunków publicznoprawnych oraz rozrachunków z osobami nieprowadzącymi ksiąg rachunkowych.
Weryfikacja nie oznacza bezrefleksyjnego przepisania salda. Przy licencji na oprogramowanie sprawdza się dokument nabycia, okres użytkowania i amortyzację; przy zobowiązaniu – fakturę, umowę i późniejszą zapłatę. Jeżeli potwierdzenie albo spis nie były możliwe z uzasadnionych przyczyn, przyczynę zastosowania weryfikacji również należy udokumentować.
Terminy inwentaryzacji – co trzeba sprawdzić na koniec roku?
Podstawowym terminem inwentaryzacji jest ostatni dzień roku obrotowego. Rok obrotowy nie musi pokrywać się z kalendarzowym. Dla firmy zamykającej księgi 31 grudnia punktem odniesienia jest właśnie ta data.
Art. 26 ust. 3 ustawy dopuszcza dla określonych składników rozpoczęcie inwentaryzacji nie wcześniej niż 3 miesiące przed końcem roku i zakończenie do 15. dnia następnego roku. Przy roku kalendarzowym oznacza to okres od 1 października do 15 stycznia. Stan ustalony w innym dniu trzeba doprowadzić do stanu na dzień bilansowy przez uwzględnienie przychodów i rozchodów.
To ułatwienie nie obejmuje wszystkich aktywów. Wyłączono z niego m.in. aktywa pieniężne, papiery wartościowe, produkty w toku produkcji oraz materiały, towary i produkty gotowe rozliczane metodą określoną w art. 17 ust. 2 pkt 4 ustawy. Nie należy zatem planować jednego październikowego spisu dla całego majątku bez sprawdzenia wyjątków.
- Raz w ciągu 2 lat można inwentaryzować zapasy materiałów, towarów, produktów gotowych i półproduktów znajdujące się w strzeżonych składowiskach i objęte ewidencją ilościowo-wartościową.
- Raz w ciągu 4 lat można inwentaryzować nieruchomości zaliczone do środków trwałych oraz inwestycji, a także inne środki trwałe znajdujące się na terenie strzeżonym i objęte tym przepisem maszyny i urządzenia w środkach trwałych w budowie.
Wyjątki mają konkretne warunki. Samo posiadanie zamka w magazynie nie uzasadnia automatycznie przyjęcia dwuletniego cyklu dla wszystkich zapasów.
Jak przeprowadzić inwentaryzację krok po kroku?
Przygotowanie spisu musi poprzedzać liczenie. Najwięcej problemów powodują nie błędy kalkulatora, lecz nieoznaczone towary, niezamknięte dokumenty magazynowe i przemieszczanie zapasów między polami spisowymi.
Organizacja spisu i kontrola ruchu magazynowego
Kierownik jednostki powinien ustalić zasady, harmonogram i osoby wykonujące poszczególne czynności. Przydatnym punktem odniesienia jest stanowisko Komitetu Standardów Rachunkowości z 2016 r. dotyczące inwentaryzacji drogą spisu z natury zapasów materiałów, towarów, wyrobów gotowych i półproduktów. Dokument opisuje praktyczną organizację prac, w tym przygotowanie pól spisowych i kontrolę spisu.
- Wyznaczenie zakresu: wskazanie magazynów, lokalizacji, grup składników, dat i zespołów spisowych.
- Uporządkowanie ewidencji: ujęcie dokumentów PZ, WZ i przesunięć MM dotyczących okresu przed spisem.
- Przygotowanie miejsc: oznaczenie indeksów, oddzielenie zapasów obcych, uszkodzonych i przeterminowanych.
- Ustalenie stanu: policzenie lub zmierzenie składników oraz zapis wyników z identyfikacją osób i miejsca spisu.
- Kontrola i rozliczenie: sprawdzenie kompletności, wycena, porównanie z księgami i wyjaśnienie różnic.
Najprościej ograniczyć ruch magazynowy na czas liczenia. Jeżeli magazyn nadal realizuje dostawy, trzeba wprowadzić kontrolowaną procedurę: oznaczać operacje wykonane przed i po spisie oraz zabezpieczyć się przed dwukrotnym policzeniem tego samego towaru.
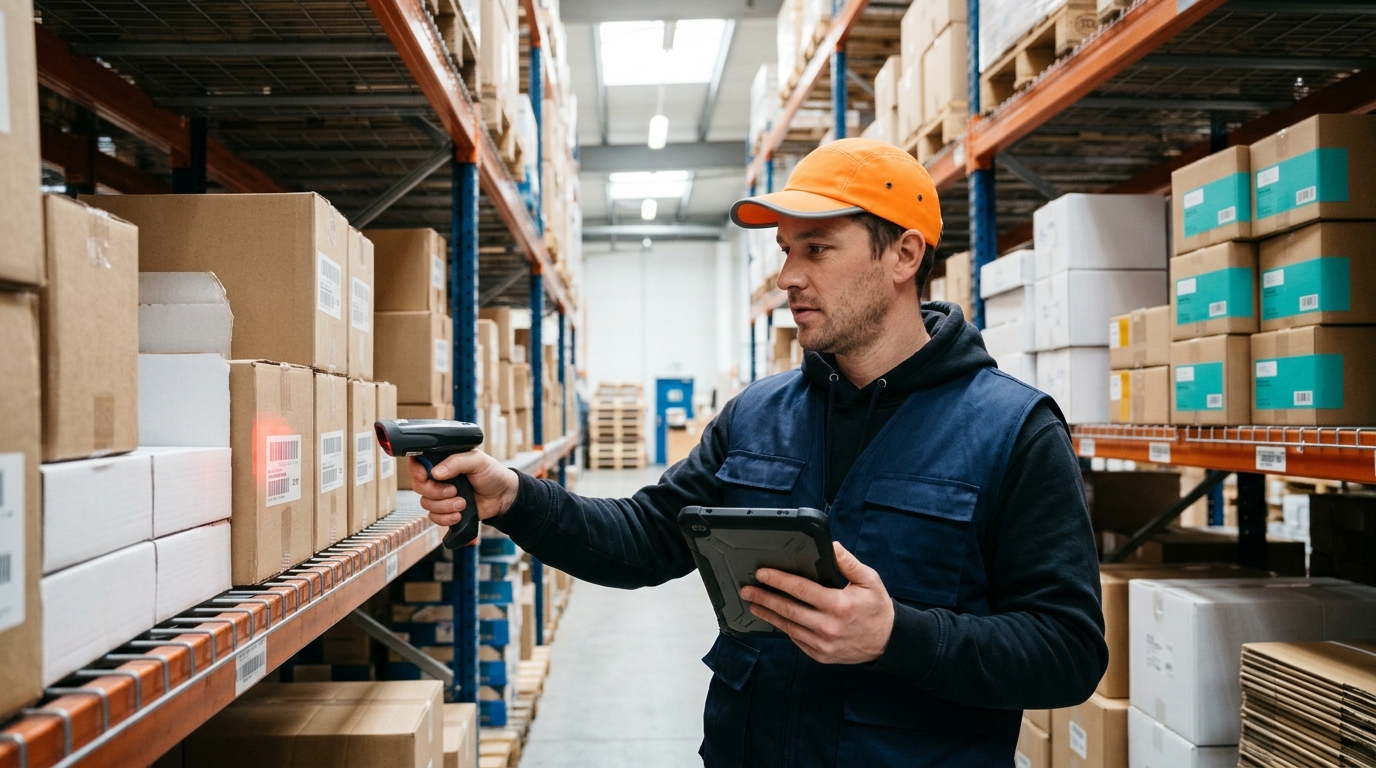
Skaner kodów kreskowych i system WMS usprawniają zapis, ale nie zastępują ustalenia rzeczywistego stanu. Zaimportowanie ilości z ewidencji do arkusza bez sprawdzenia półki nie jest spisem z natury.
Dokumentacja i rozliczenie różnic inwentaryzacyjnych
Inwentaryzacja kończy się rozliczeniem wyników, nie podpisaniem arkusza. Zgodnie z art. 27 ustawy jej przebieg i wyniki trzeba udokumentować oraz powiązać z zapisami ksiąg rachunkowych.
Dokumentacja powinna pozwalać ustalić: co sprawdzono, gdzie, na jaki dzień, jaką metodą i z jakim wynikiem. W praktyce obejmuje zarządzenie i instrukcję, arkusze spisowe, potwierdzenia sald, protokoły weryfikacji, zestawienie różnic, wyjaśnienia osób odpowiedzialnych oraz decyzję o sposobie rozliczenia.
Jeżeli ewidencja wskazuje 100 sztuk po 40 zł, a spis wykazał 96 sztuk, niedobór wynosi 4 sztuki o wartości 160 zł. Najpierw trzeba sprawdzić dokumenty, jednostki miary i przesunięcia. Dopiero potem ustala się, czy przyczyną był błąd ewidencji, ubytek, zniszczenie lub kradzież. Sam niedobór nie przesądza automatycznie o odpowiedzialności materialnej pracownika.
Różnice trzeba wyjaśnić i rozliczyć w księgach tego roku obrotowego, na który przypadał termin inwentaryzacji. Przeniesienie niewyjaśnionej różnicy na kolejny rok nie realizuje obowiązku z art. 27.
Najczęstsze pytania
Czy każda firma musi przeprowadzać inwentaryzację co roku?
Jednostki prowadzące księgi rachunkowe podlegają obowiązkom wynikającym z art. 26 ustawy o rachunkowości. Nie oznacza to corocznego fizycznego liczenia każdego składnika – dla określonych zapasów i środków trwałych przewidziano cykle 2- i 4-letnie.
Czy inwentaryzację można zlecić firmie zewnętrznej?
Tak, zewnętrzny wykonawca może przeprowadzić czynności spisowe. Kierownik jednostki nadal odpowiada za organizację obowiązku, a wyniki muszą zostać sprawdzone, wyjaśnione i rozliczone w księgach.
Co zrobić, gdy kontrahent nie potwierdzi salda?
Braku odpowiedzi nie wolno uznać za potwierdzenie. Jeżeli uzyskanie potwierdzenia nie było możliwe z uzasadnionych przyczyn, saldo należy zweryfikować na podstawie dokumentów i udokumentować przyczynę zastosowania tej metody.
Jak długo trzeba przechowywać dokumenty inwentaryzacyjne?
Art. 74 ustawy o rachunkowości przewiduje dla dokumentów inwentaryzacyjnych okres 5 lat. Liczy się go od początku roku następującego po roku obrotowym, którego dokumenty dotyczą.